Das Wichtigste in Kürze: „Betriebsprüfung“ ist der Oberbegriff für mehrere Prüfungen: die steuerliche Außenprüfung des Finanzamts (§§ 193 ff. AO), die Prüfung der Deutschen Rentenversicherung (§ 28p SGB IV) und die unangekündigte Nachschau zu Umsatzsteuer, Lohnsteuer und Kasse. Jede folgt eigenen Regeln.
Gemeinsam ist allen: Mit Beginn der Prüfung ist eine strafbefreiende Selbstanzeige für den geprüften Bereich gesperrt.
Eine Betriebsprüfung ist für die meisten Unternehmen kein Ausnahmefall, sondern Routine. Wer weiß, welche Prüfung ansteht, welche Rechte er hat und wo die Risiken liegen, kann den Ablauf steuern statt ihn nur zu ertragen. Auf dieser Seite finden Sie den Überblick; die einzelnen Prüfungsarten behandeln wir jeweils auf einer eigenen Seite ausführlich.
- Welche Arten der Betriebsprüfung gibt es?
- Was gilt bei der Außenprüfung durch das Finanzamt?
- Was prüft die Deutsche Rentenversicherung?
- Was ist eine Nachschau?
- Wann wird aus der Betriebsprüfung ein Strafverfahren?
- Welche Regeln gelten für jede Betriebsprüfung?
- Häufige Fragen zur Betriebsprüfung
- Ihre Betriebsprüfung steht an?
1. Welche Arten der Betriebsprüfung gibt es?
Es gibt drei Gruppen:
- die angekündigte steuerliche Außenprüfung
- die Prüfung der Sozialversicherungsbeiträge durch die Rentenversicherung
- und die unangekündigte Nachschau.
Daneben prüft die Finanzkontrolle Schwarzarbeit des Zolls nach dem Schwarzarbeitsbekämpfungsgesetz; das ist keine Außenprüfung im Sinne der Abgabenordnung (BFH, Beschluss vom 17. April 2013 – VII B 41/12, BFH/NV 2013, 1131).
| Prüfung | Wer prüft? | Rechtsgrundlage | Angekündigt? |
| Außenprüfung (auch Lohnsteuer-Außenprüfung, Umsatzsteuer-Sonderprüfung) | Finanzamt | §§ 193 ff. AO | ja, durch Prüfungsanordnung |
| Betriebsprüfung Sozialversicherung | Deutsche Rentenversicherung | § 28p SGB IV | in der Regel ja, 14 Tage vorher |
| Umsatzsteuer-, Lohnsteuer-, Kassen-Nachschau | Finanzamt | § 27b UStG, § 42g EStG, § 146b AO | nein |
| Prüfung nach dem Schwarzarbeitsbekämpfungsgesetz | Zoll (Finanzkontrolle Schwarzarbeit) | §§ 2 ff. SchwarzArbG | nein |
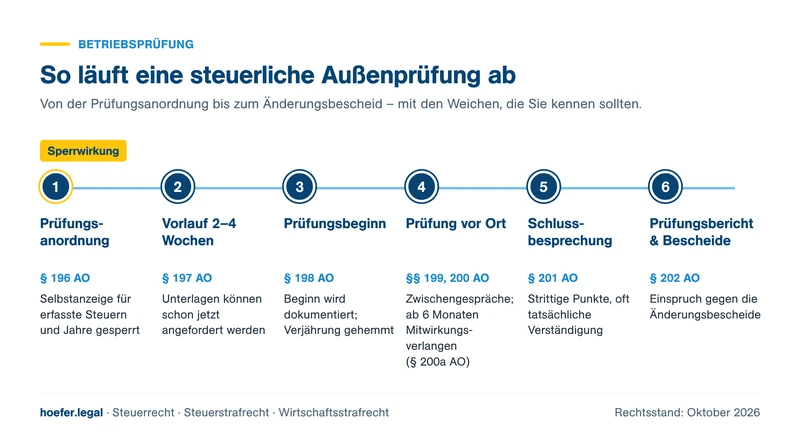
Die steuerliche Außenprüfung folgt einem festen Ablauf von der Prüfungsanordnung bis zum Änderungsbescheid:
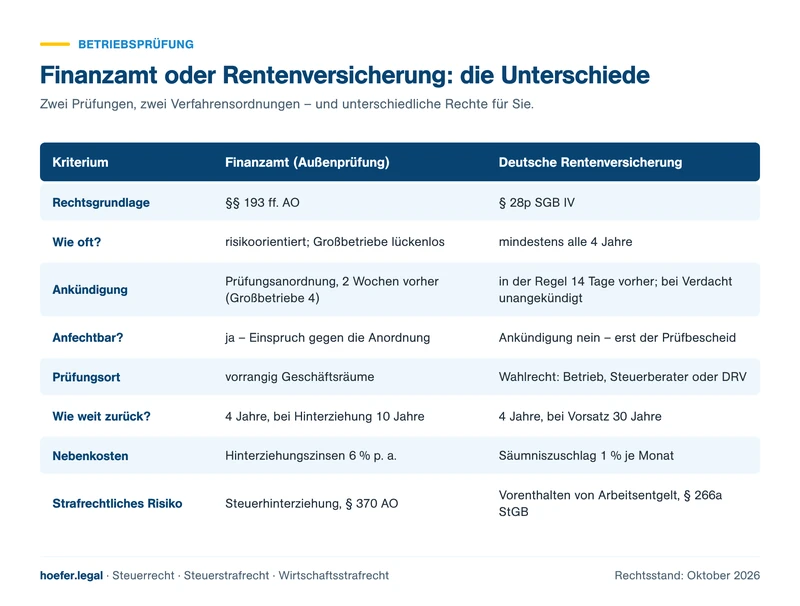
Die Prüfung der Rentenversicherung unterscheidet sich davon in wesentlichen Punkten – vom Prüfturnus bis zur Verjährung:
2. Was gilt bei der Außenprüfung durch das Finanzamt?
Die Außenprüfung wird durch eine Prüfungsanordnung nach § 196 AO angekündigt, die Sie mit dem Einspruch angreifen können. Sie umfasst bei Großbetrieben lückenlos alle Jahre, bei anderen Betrieben in der Regel bis zu drei. Seit dem 10. September 2026 regelt die neue Außenprüfungsordnung den Ablauf; bei Verstößen gegen Mitwirkungspflichten drohen Verzögerungsgeld und das neue qualifizierte Mitwirkungsverlangen nach § 200a AO.
3. Was prüft die Deutsche Rentenversicherung?
Die Rentenversicherung prüft jeden Arbeitgeber mindestens alle vier Jahre auf die richtige Abführung der Sozialversicherungsbeiträge (§ 28p SGB IV). Das größte Risiko ist die Einstufung freier Mitarbeiter als Beschäftigte. Nachforderungen können bei Vorsatz 30 Jahre zurückreichen und werden mit Säumniszuschlägen von 1 Prozent je Monat belegt.
4. Was ist eine Nachschau?
Bei einer Nachschau steht der Prüfer ohne Ankündigung in Ihren Geschäftsräumen – zur Umsatzsteuer, zur Lohnsteuer oder zur Kasse. Die Nachschau ist keine Außenprüfung, kann aber ohne Prüfungsanordnung in eine solche übergehen. Mit dem Erscheinen des Prüfers ist die Selbstanzeige insoweit gesperrt (§ 371 Abs. 2 Satz 1 Nr. 1 Buchst. e AO).
5. Wann wird aus der Betriebsprüfung ein Strafverfahren?
Sobald der Prüfer Anhaltspunkte für eine Steuerhinterziehung sieht, muss er die Straf- und Bußgeldsachenstelle einschalten und Sie belehren. Ab dann sind Sie Beschuldigter: Sie müssen sich nicht selbst belasten, und Ihre Mitwirkung darf insoweit nicht erzwungen werden (§ 393 Abs. 1 AO). Bei der Rentenversicherung lautet der Vorwurf meist Vorenthalten von Arbeitsentgelt (§ 266a StGB).
6. Welche Regeln gelten für jede Betriebsprüfung?
Unabhängig von der Prüfungsart haben sich fünf Grundsätze bewährt:
- Vor der Prüfung handeln. Wer Fehler kennt, muss sie vor der Prüfungsanordnung oder dem Erscheinen des Prüfers berichtigen; danach ist die Selbstanzeige für den geprüften Bereich gesperrt.
- Fristen und Verjährung kennen. Ein Verlegungsantrag hemmt die Festsetzungsfrist; bei der Rentenversicherung ist die Verjährung während der Prüfung gehemmt.
- Kommunikation bündeln. Eine benannte Auskunftsperson und ein informiertes Team verhindern spontane, missverständliche Aussagen.
- Mitwirken, aber nicht mehr als nötig. Der Prüfer darf nur auf aufzeichnungs- und aufbewahrungspflichtige Unterlagen zugreifen.
- Auf den Rollenwechsel achten. Fragt der Prüfer nach Vorsatz und Hintergründen, ist es Zeit für einen Strafverteidiger.
7. Häufige Fragen zur Betriebsprüfung
8. Ihre Betriebsprüfung steht an?
Sie haben eine Prüfungsanordnung erhalten, die Rentenversicherung hat sich angekündigt, oder ein Prüfer stand unangemeldet vor der Tür? Vereinbaren Sie eine vertrauliche Ersteinschätzung – je früher, desto mehr Handlungsspielraum bleibt.
Quellen: Außenprüfungsordnung (ApO) in Kraft seit 10. September 2026 – Kleeberg, Haufe Steuer Office, „Betriebsprüfung“, „Betriebsprüfung: Durch Rentenversicherungsträger“ (Literatur-Ordner)