Das Wichtigste in Kürze: Bei einer Kassen-Nachschau (§ 146b AO), Umsatzsteuer-Nachschau (§ 27b UStG) oder Lohnsteuer-Nachschau (§ 42g EStG) darf das Finanzamt ohne Ankündigung während der Geschäftszeiten Ihre Geschäftsräume betreten und Unterlagen einsehen. Die Nachschau kann ohne Prüfungsanordnung in eine Außenprüfung übergehen. Mit dem Erscheinen des Prüfers ist eine Selbstanzeige insoweit gesperrt.
Die Nachschau ist die Prüfung, auf die sich niemand vorbereiten kann. Gerade in Gastronomie, Einzelhandel und Handwerk führen Mängel der Kassenführung regelmäßig zu Hinzuschätzungen und nicht selten zu Strafverfahren.
Dieser Beitrag ist Teil unseres Überblicks zur Betriebsprüfung.
- Was unterscheidet die Nachschau von der Außenprüfung?
- Was passiert bei einer Kassen-Nachschau?
- Was prüft die Umsatzsteuer-Nachschau?
- Was prüft die Lohnsteuer-Nachschau?
- Welche Folgen haben Mängel in der Kassenführung?
- Kann ich nach Beginn der Nachschau noch eine Selbstanzeige abgeben?
- Wie verhalten Sie sich bei einer Nachschau richtig?
- Häufige Fragen zur Nachschau
- Nachschau erlebt oder Kasse unsicher?
1. Was unterscheidet die Nachschau von der Außenprüfung?
Die Nachschau dient der zeitnahen Kontrolle, nicht der umfassenden Nachprüfung vergangener Jahre. Sie wird nicht angekündigt, braucht keine Prüfungsanordnung und ist nach verbreiteter Ansicht kein Verwaltungsakt, sondern schlichtes Verwaltungshandeln (Hessisches FG, Urteil vom 6. März 2025 – 5 K 928/21). Die Vorschriften über die Außenprüfung (§§ 193 ff. AO) gelten für sie nicht.
Der Amtsträger darf während der üblichen Geschäfts- und Arbeitszeiten Geschäftsgrundstücke und Geschäftsräume betreten. Wohnräume darf er gegen Ihren Willen nur zur Verhütung dringender Gefahren für die öffentliche Sicherheit und Ordnung betreten. Er muss sich ausweisen, sobald er mit der eigentlichen Nachschau beginnt.
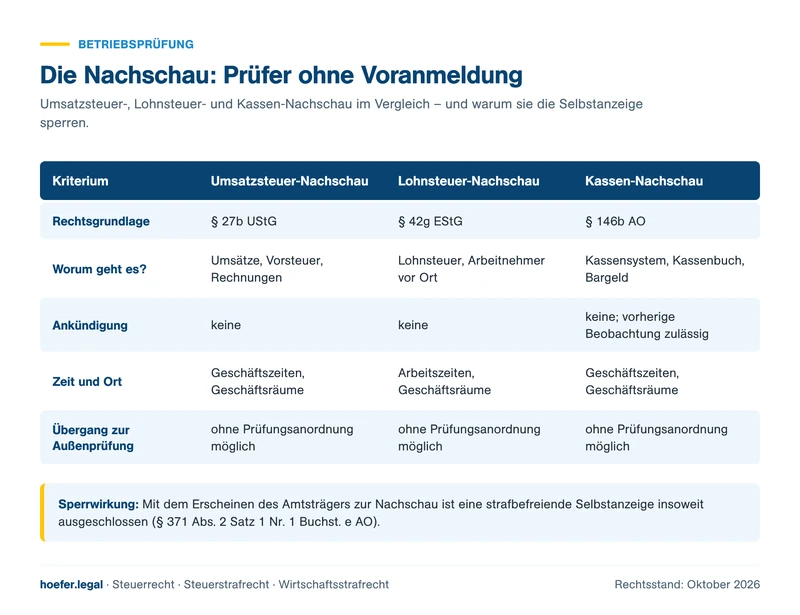
Die drei Formen im Vergleich:
2. Was passiert bei einer Kassen-Nachschau?
Bei der Kassen-Nachschau prüft das Finanzamt, ob Kasseneinnahmen und -ausgaben ordnungsgemäß aufgezeichnet werden (§ 146b Abs. 1 AO). Im Fokus stehen das elektronische Kassensystem mit seiner zertifizierten technischen Sicherheitseinrichtung (§ 146a AO), offene Ladenkassen, das Kassenbuch und die Belegausgabepflicht.
Vor dem Ausweisen darf der Prüfer den Betrieb beobachten, etwa durch Testkäufe. Danach kann er verlangen, dass Sie Aufzeichnungen, Bücher und Organisationsunterlagen vorlegen und die Kassendaten über die digitale Schnittstelle bereitstellen (§ 146b Abs. 2 AO). Häufig wird ein Kassensturz verlangt, also ein Abgleich von Soll- und Istbestand.
3. Was prüft die Umsatzsteuer-Nachschau?
Die Umsatzsteuer-Nachschau soll Sachverhalte feststellen, die für die Umsatzsteuer erheblich sein können (§ 27b UStG). Typische Anlässe sind die Prüfung, ob ein neu angemeldetes Unternehmen tatsächlich existiert, hohe Vorsteuererstattungen oder der Verdacht auf Umsatzsteuerbetrug. Der Prüfer kann Rechnungen, Verträge und Geschäftsunterlagen einsehen und Auskünfte verlangen.
4. Was prüft die Lohnsteuer-Nachschau?
Die Lohnsteuer-Nachschau dient der Feststellung lohnsteuerlich erheblicher Sachverhalte (§ 42g EStG). Der Prüfer kann die vor Ort angetroffenen Personen nach ihrem Arbeitsverhältnis befragen und Lohnunterlagen einsehen. Sie findet häufig in Branchen mit Aushilfen und wechselndem Personal statt, etwa in Gastronomie, Bau oder Reinigung.
In allen drei Fällen gilt: Geben die Feststellungen Anlass dazu, kann der Prüfer ohne vorherige Prüfungsanordnung zur Außenprüfung übergehen; darauf muss er schriftlich hinweisen (§ 146b Abs. 3 AO, § 27b Abs. 3 UStG, § 42g Abs. 4 EStG).
5. Welche Folgen haben Mängel in der Kassenführung?
Die wichtigste Folge ist die Hinzuschätzung. Eine ordnungsgemäße Buchführung hat die Vermutung der Richtigkeit für sich (§ 158 AO); sind die Aufzeichnungen formell oder sachlich mangelhaft, darf das Finanzamt die Besteuerungsgrundlagen schätzen (§ 162 AO). Bei bargeldintensiven Betrieben greifen Prüfer dann auf Richtsatzsammlung, Nachkalkulation oder Sicherheitszuschläge zurück.
Allerdings rechtfertigt nicht jeder Fehler eine Schätzung. Die Gerichte verlangen, dass der Mangel Gewicht hat und die gewählte Schätzungsmethode zum Betrieb passt. Der BFH hat sich zuletzt mit fehlenden Stornobuchungen als formellem Buchführungsmangel und mit der Auswahl zwischen mehreren Schätzungsmethoden befasst (BFH, Urteile vom 29. Juli 2025 – X R 23/21 und X R 24/21). Auch die bloß abstrakte Möglichkeit, Rechnungen in einer Software zu löschen, genügt nicht (Niedersächsisches FG, Urteil vom 3. Juni 2021 – 11 K 87/20).
Hinzu kommen mögliche Sanktionen. Verstöße gegen die Pflichten zur zertifizierten Sicherheitseinrichtung können als Ordnungswidrigkeit mit Geldbuße geahndet werden (§ 379 AO). Ergeben sich Hinweise auf systematisch nicht erfasste Einnahmen, leitet der Prüfer ein Steuerstrafverfahren ein.
6. Kann ich nach Beginn der Nachschau noch eine Selbstanzeige abgeben?
Nein, jedenfalls nicht für den geprüften Bereich. Mit dem Erscheinen des Amtsträgers zur Nachschau ist die strafbefreiende Selbstanzeige ausgeschlossen (§ 371 Abs. 2 Satz 1 Nr. 1 Buchst. e AO). Wer Mängel in der Kasse kennt, muss vorher handeln.
7. Wie verhalten Sie sich bei einer Nachschau richtig?
- Ausweis zeigen lassen und Namen sowie Uhrzeit notieren.
- Steuerberater und, bei erkennbaren Risiken, den Anwalt sofort informieren.
- Mitwirken, aber nur die verlangten Unterlagen herausgeben; keine Erklärungen zu Hintergründen oder Absichten.
- Mitarbeitern vorab sagen, wer Auskünfte gibt; Aushilfen sollten nicht spekulieren.
- Auf den schriftlichen Hinweis achten, wenn der Prüfer zur Außenprüfung übergeht.
- Ein kurzes Protokoll anfertigen: Was wurde geprüft, kopiert oder mitgenommen?
8. Häufige Fragen zur Nachschau
Darf der Prüfer verdeckt Testkäufe machen? Ja. Beobachtungen und Testkäufe sind vor dem Ausweisen zulässig. Erst wenn er Unterlagen sehen oder Räume betreten will, die nicht öffentlich zugänglich sind, muss er sich ausweisen.
Kann ich die Nachschau verweigern? Nein. Sie sind zur Mitwirkung verpflichtet. Eine Verweigerung kann Zwangsmittel, Schätzungen und den Übergang zur Außenprüfung nach sich ziehen.
Darf der Prüfer Unterlagen mitnehmen? Er kann Unterlagen einsehen und Daten anfordern. Originale sollten Sie nur gegen Quittung herausgeben und sich, soweit möglich, Kopien zurückbehalten.
9. Nachschau erlebt oder Kasse unsicher?
Sie hatten eine Nachschau, oder Sie zweifeln, ob Ihre Kassenführung einer Prüfung standhält? Vereinbaren Sie eine vertrauliche Ersteinschätzung – solange noch kein Prüfer erschienen ist, gibt es mehr Handlungsspielraum.
Quellen: Haufe Steuer Office, „Betriebsprüfung“ (Literatur-Ordner); Rechtsprechung zu §§ 146, 162 AO (Literatur-Ordner, Unterordner AO/146)