Das Wichtigste in Kürze: Die Deutsche Rentenversicherung prüft jeden Arbeitgeber mindestens alle vier Jahre, ob Sozialversicherungsbeiträge richtig berechnet und abgeführt wurden (§ 28p SGB IV). Das größte Risiko ist die Umqualifizierung freier Mitarbeiter in Beschäftigte. Nachforderungen reichen regulär vier Jahre zurück, bei Vorsatz bis zu 30 Jahre, zuzüglich Säumniszuschlägen von 1 Prozent je Monat. Strafrechtlich droht § 266a StGB.
Die Betriebsprüfung der Rentenversicherung wird oft unterschätzt, weil sie anders als die steuerliche Außenprüfung als Routine gilt. Dabei entscheidet sie über Nachforderungen, die ein Unternehmen existenziell treffen können, und liefert häufig den Anstoß für Ermittlungen des Zolls.
Dieser Beitrag ist Teil unseres Überblicks zur Betriebsprüfung.
- Wer prüft, und wie oft?
- Wie läuft die Prüfung ab?
- Worauf achten die Prüfer besonders?
- Wann ist ein freier Mitarbeiter scheinselbstständig?
- Schützt ein Statusfeststellungsverfahren?
- Wie teuer kann eine Nachforderung werden?
- Wie können Sie sich gegen den Prüfbescheid wehren?
- Welche strafrechtlichen Risiken bestehen?
- Häufige Fragen zur Prüfung durch die Rentenversicherung
- Die Rentenversicherung hat sich angekündigt?
1. Wer prüft, und wie oft?
Die Träger der Deutschen Rentenversicherung prüfen jeden Arbeitgeber mindestens alle vier Jahre (§ 28p Abs. 1 SGB IV). Der Turnus orientiert sich an der vierjährigen Verjährung der Beitragsansprüche. Welcher Träger zuständig ist, richtet sich nach der Betriebsnummer; ein Wahlrecht hat der Arbeitgeber nicht. Geprüft werden die Gesamtsozialversicherungsbeiträge, die Meldungen, die Umlagen, die Künstlersozialabgabe und die Grundlagen der Unfallversicherungsbeiträge.
Anlassprüfungen außerhalb des Turnus gibt es insbesondere bei Insolvenz oder Betriebsschließung, bei Hinweisen von Zoll, Staatsanwaltschaft oder Finanzamt und bei Verdacht auf Beitragshinterziehung. Auf Wunsch des Arbeitgebers kann auch früher geprüft werden, etwa nach einem Wechsel des Abrechnungsprogramms.
Beschäftigte in Privathaushalten sind von der Prüfung ausgenommen (§ 28p Abs. 10 SGB IV). Ob das auch bei Schwarzarbeit gilt, ist umstritten: Das LSG Baden-Württemberg hat dies verneint (Urteil vom 23. Februar 2021 – L 9 BA 1700/19), das Bayerische LSG bejaht (Urteil vom 26. Januar 2026 – L 7 BA 71/24). Die Revision ist beim Bundessozialgericht unter dem Aktenzeichen B 12 BA 2/26 R anhängig.
2. Wie läuft die Prüfung ab?
Die Prüfung wird in der Regel 14 Tage vorher angekündigt, bei Verdacht auf Beitragshinterziehung auch unangekündigt durchgeführt. Anders als die steuerliche Prüfungsanordnung ist die Ankündigung kein anfechtbarer Verwaltungsakt. Beim Prüfungsort haben Sie dagegen ein Wahlrecht zwischen Ihren Geschäftsräumen, Ihrem Lohnbüro oder Steuerberater und der Dienststelle der Rentenversicherung (§ 98 Abs. 1 SGB X).
Die Prüfung läuft heute weitgehend elektronisch. Die Teilnahme an der elektronisch unterstützten Betriebsprüfung (euBP) ist Pflicht und umfasst seit 2025 neben den Entgeltdaten auch die Finanzbuchhaltung (§ 28p Abs. 6a SGB IV); bis Ende 2026 ist auf Antrag noch eine Befreiung möglich. Die Rentenversicherung darf die Daten vorab mit KI-Systemen auf Prüfungsschwerpunkte auswerten. Sie wertet außerdem Lohnsteuer-Prüfberichte und Haftungsbescheide des Finanzamts aus.
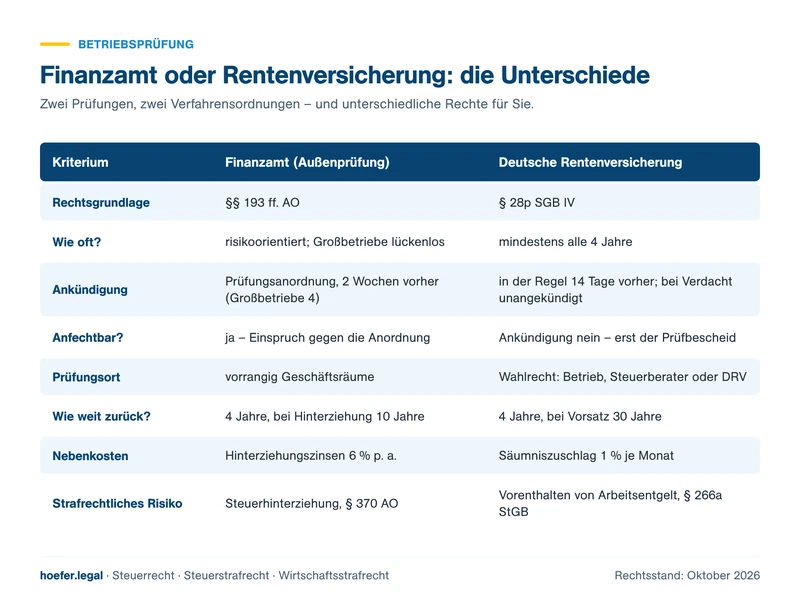
Die wichtigsten Unterschiede zur steuerlichen Außenprüfung im Überblick:
3. Worauf achten die Prüfer besonders?
Geprüft werden nicht nur die gemeldeten Arbeitnehmer, sondern gerade die Personen, für die keine oder geringere Beiträge abgeführt wurden:
- freie Mitarbeiter, Honorarkräfte, Subunternehmer
- Gesellschafter-Geschäftsführer und mitarbeitende Angehörige
- Minijobber und kurzfristig Beschäftigte, auch Arbeit auf Abruf
- Einhaltung des Mindestlohns und tariflicher Ansprüche
- pauschal versteuerte Bezüge, Sachbezüge und Einmalzahlungen
- Entsendungen, Leiharbeit und Wertguthaben
Bei mitarbeitenden Angehörigen und Gesellschafter-Geschäftsführern erlässt die Rentenversicherung bei jeder Prüfung einen Bescheid zum Status, sofern dieser noch nicht festgestellt ist.
4. Wann ist ein freier Mitarbeiter scheinselbstständig?
Scheinselbstständig ist, wer als Unternehmer auftritt, nach den tatsächlichen Verhältnissen aber wie ein Arbeitnehmer tätig ist. Maßstab ist § 7 Abs. 1 SGB IV: Beschäftigung ist nichtselbstständige Arbeit, insbesondere in einem Arbeitsverhältnis; Anhaltspunkte sind eine Tätigkeit nach Weisungen und die Eingliederung in die Arbeitsorganisation des Auftraggebers. Arbeitsrechtlich gilt der gleiche Gedanke (§ 611a BGB).
Entscheidend ist das Gesamtbild der gelebten Praxis, nicht die Bezeichnung im Vertrag (BSG, Urteil vom 18. November 2015 – B 12 KR 16/13 R). Typische Indizien für eine Beschäftigung sind:
- feste Arbeitszeiten, Weisungen zu Ort, Zeit und Art der Arbeit
- Einbindung in Dienstpläne, Teams und die Hard- und Software des Auftraggebers
- Tätigkeit im Wesentlichen nur für einen Auftraggeber, ohne eigene Mitarbeiter
- kein unternehmerisches Risiko, Vergütung nach Stunden statt nach Erfolg
- dieselbe Tätigkeit wurde zuvor als Arbeitnehmer ausgeübt
Auch die Zwischenschaltung einer eigenen GmbH des Auftragnehmers schützt nicht zuverlässig. Das Bundessozialgericht stellt auf die tatsächlichen Umstände der Tätigkeit ab, selbst wenn der Vertrag nur mit der Gesellschaft geschlossen wurde (BSG, Urteile vom 20. Juli 2023 – B 12 BA 1/23 R u. a.).
Steuerlich wird eigenständig beurteilt, ob jemand Arbeitnehmer ist (§ 19 EStG, § 1 LStDV). Sozialversicherungs- und Steuerrecht können deshalb zu unterschiedlichen Ergebnissen kommen. Wird ein Auftragnehmer auch steuerlich Arbeitnehmer, entfallen seine Unternehmereigenschaft und damit Umsatzsteuer und Vorsteuerabzug aus seinen Rechnungen; Lohnsteuer kann nachgefordert werden.
5. Schützt ein Statusfeststellungsverfahren?
Ja, wenn es rechtzeitig beantragt wird. Bei der Clearingstelle der Deutschen Rentenversicherung Bund lässt sich verbindlich klären, ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt (§ 7a SGB IV). Wird der Antrag innerhalb eines Monats nach Aufnahme der Tätigkeit gestellt, beginnt eine festgestellte Versicherungspflicht unter weiteren Voraussetzungen erst mit der Bekanntgabe der Entscheidung. Bis zum 30. Juni 2027 sind zudem Prognoseentscheidungen und Gruppenfeststellungen für gleichartige Auftragsverhältnisse möglich.
Nach Ankündigung einer Betriebsprüfung ist das Verfahren ausgeschlossen. Dann entscheidet die Rentenversicherung im Rahmen der Prüfung, und die Versicherungspflicht beginnt rückwirkend mit Aufnahme der Tätigkeit. Wer freie Mitarbeiter einsetzt, sollte den Status deshalb vor der nächsten Prüfung klären.
6. Wie teuer kann eine Nachforderung werden?
Eine Nachforderung trifft den Arbeitgeber in aller Regel allein. Er schuldet den gesamten Sozialversicherungsbeitrag, also auch den Arbeitnehmeranteil. Diesen darf er vom Beschäftigten nur bei den drei nächsten Lohnzahlungen nachholen (§ 28g Satz 3 SGB IV); bei beendeten Auftragsverhältnissen geht das praktisch ins Leere.
Bei Schwarzlöhnen kommt eine Hochrechnung hinzu. Wurden Steuern und Beiträge nicht gezahlt, gilt der ausgezahlte Betrag als Nettoarbeitsentgelt (§ 14 Abs. 2 Satz 2 SGB IV). Die Beiträge werden dann auf ein fiktives, deutlich höheres Bruttoentgelt berechnet.
| Faktor | Norm | Wirkung |
| Regelverjährung | § 25 Abs. 1 Satz 1 SGB IV | vier Jahre nach Ablauf des Fälligkeitsjahres |
| Verjährung bei Vorsatz (auch bedingtem) | § 25 Abs. 1 Satz 2 SGB IV | 30 Jahre |
| Hemmung während der Prüfung | § 25 Abs. 2 SGB IV | ab Prüfungsbeginn bis zum Bescheid |
| Säumniszuschlag | § 24 Abs. 1 SGB IV | 1 Prozent je angefangenem Monat |
| Schätzung bei fehlenden Unterlagen | § 28f Abs. 2 SGB IV | Summenbeitragsbescheid |
Säumniszuschläge entfallen nur, wenn Sie glaubhaft machen, dass Sie unverschuldet keine Kenntnis von der Zahlungspflicht hatten (§ 24 Abs. 2 SGB IV). Bei Schwarzzahlungen, nicht ausgewerteten Lohnsteuer-Prüfberichten oder wiederholten Beanstandungen wird das regelmäßig verneint.
7. Wie können Sie sich gegen den Prüfbescheid wehren?
Gegen den Prüfbescheid ist binnen eines Monats Widerspruch beim Rentenversicherungsträger möglich, danach Klage zum Sozialgericht. Der Widerspruch hat keine aufschiebende Wirkung (§ 86a Abs. 2 Nr. 1 SGG). Bei hohen Nachforderungen sollte deshalb parallel die Aussetzung der Vollziehung beantragt werden, zunächst bei der Behörde, notfalls beim Sozialgericht (§ 86b SGG).
Auch eine beanstandungsfreie Prüfung endet heute mit einem Bescheid, der Umfang, geprüfte Personen und Ergebnis festhält (BSG, Urteil vom 19. September 2019 – B 12 R 25/18 R). Vertrauensschutz besteht aber nur für Personen und Sachverhalte, die im Bescheid tatsächlich genannt sind.
8. Welche strafrechtlichen Risiken bestehen?
Wer als Arbeitgeber Arbeitnehmeranteile nicht abführt oder Arbeitgeberanteile durch unrichtige Angaben verkürzt, macht sich wegen Vorenthaltens und Veruntreuens von Arbeitsentgelt strafbar (§ 266a Abs. 1 und 2 StGB). Die Strafe reicht bis zu fünf Jahren Freiheitsstrafe, in besonders schweren Fällen von sechs Monaten bis zu zehn Jahren (§ 266a Abs. 4 StGB). Werden zugleich Lohnsteuern verkürzt, kommt Steuerhinterziehung nach § 370 AO hinzu.
Geschäftsführer haften für vorenthaltene Arbeitnehmeranteile persönlich mit ihrem Privatvermögen (§ 823 Abs. 2 BGB i. V. m. § 266a StGB). Eine strafbefreiende Selbstanzeige wie im Steuerrecht gibt es nicht; das Gericht kann nur unter engen Voraussetzungen von Strafe absehen (§ 266a Abs. 6 StGB). Stellt die Rentenversicherung Verstöße fest, informiert sie die Finanzkontrolle Schwarzarbeit des Zolls.
9. Häufige Fragen zur Prüfung durch die Rentenversicherung
10. Die Rentenversicherung hat sich angekündigt?
Sie setzen freie Mitarbeiter ein, die Prüfung ist angekündigt, oder es liegt bereits ein Nachforderungsbescheid vor? Vereinbaren Sie eine vertrauliche Ersteinschätzung – je früher, desto mehr Handlungsspielraum bleibt.
Quellen: Haufe Steuer Office, „Betriebsprüfung: Durch Rentenversicherungsträger“ und „Scheinselbstständigkeit“ (Stand 01.01.2026, Literatur-Ordner)