Das Wichtigste in Kürze: Die Außenprüfung des Finanzamts wird durch eine Prüfungsanordnung nach § 196 AO angekündigt, in der Regel zwei Wochen vorher, bei Großbetrieben vier. Gegen die Anordnung ist Einspruch möglich. Während der Prüfung müssen Sie Auskünfte erteilen und aufzeichnungspflichtige Unterlagen vorlegen. Am Ende stehen Schlussbesprechung, Prüfungsbericht und gegebenenfalls Änderungsbescheide, gegen die Sie Einspruch einlegen können.
Die Außenprüfung durch das Finanzamt ist die häufigste Form der Betriebsprüfung. Dieser Beitrag ist Teil unseres Überblicks zur Betriebsprüfung und erklärt Schritt für Schritt, was Sie von der Prüfungsanordnung bis zum Änderungsbescheid erwartet.
- Wer muss mit einer Außenprüfung rechnen?
- Was regelt die Prüfungsanordnung?
- Welcher Zeitraum wird geprüft?
- Wie können Sie sich gegen die Prüfungsanordnung wehren?
- Wo findet die Prüfung statt?
- Wie weit reicht Ihre Mitwirkungspflicht?
- Wie endet die Außenprüfung?
- Was bringen tatsächliche Verständigung und verbindliche Zusage?
- Häufige Fragen zur Außenprüfung
- Prüfungsanordnung erhalten?
1. Wer muss mit einer Außenprüfung rechnen?
Jeder Unternehmer kann geprüft werden, ohne dass das Finanzamt dafür einen Anlass nennen muss. § 193 Abs. 1 AO erlaubt die Außenprüfung bei allen Steuerpflichtigen mit Einkünften aus Gewerbebetrieb, Land- und Forstwirtschaft oder selbstständiger Arbeit – auch bei Berufsgeheimnisträgern wie Ärzten, Rechtsanwälten und Steuerberatern. Gleiches gilt für Privatpersonen, deren positive Überschusseinkünfte im Jahr mehr als 500.000 Euro betragen; ab 2027 liegt die Grenze des § 147a AO bei 750.000 Euro.
Nach § 193 Abs. 2 AO kann das Finanzamt außerdem prüfen, wenn jemand Steuern für andere einbehalten muss oder eine Prüfung an Amtsstelle nicht zweckmäßig ist, etwa bei umfangreichen Vermietungseinkünften. In diesen Fällen muss die Prüfungsanordnung begründet werden.
Wie oft geprüft wird, hängt vor allem von der Betriebsgröße ab. Im Jahr 2024 wurden bundesweit rund 1,6 Prozent der Betriebe geprüft – bei Großbetrieben 29,6 Prozent, bei Kleinstbetrieben 0,7 Prozent. Die Prüfungen erbrachten rund 10,9 Milliarden Euro Mehrsteuern (BMF, Monatsbericht November 2025). Typische Auslöser außerhalb des Turnus sind dauerhafte Verluste, Verträge mit Angehörigen, Umstrukturierungen und Betriebsaufgaben, hohe Vorsteuererstattungen, Auslandsbeziehungen und bargeldintensive Branchen.
2. Was regelt die Prüfungsanordnung?
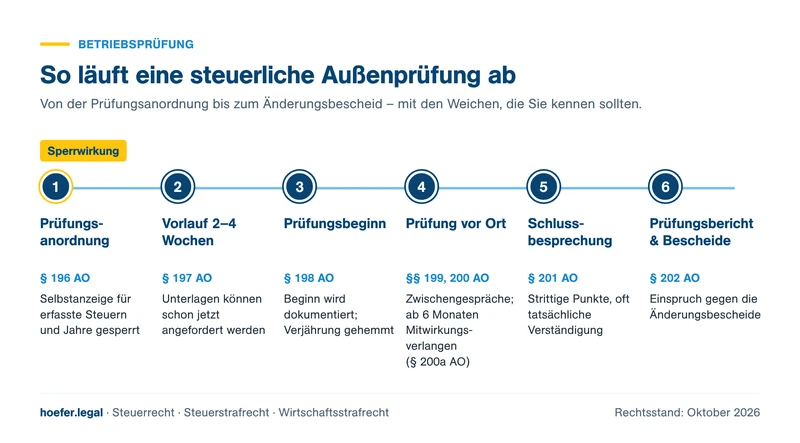
Die Prüfungsanordnung nach § 196 AO ist ein Verwaltungsakt. Sie legt fest, wer geprüft wird, auf welcher Rechtsgrundlage, welche Steuerarten und welcher Zeitraum. Außerdem nennt sie den voraussichtlichen Beginn und den Ort der Prüfung. Sie muss Ihnen in der Regel zwei Wochen vor Prüfungsbeginn zugehen, bei Großbetrieben vier Wochen.
Schon mit der Anordnung kann das Finanzamt die Vorlage von Unterlagen verlangen, elektronische Daten in auswertbarem Format (§ 197 Abs. 3 AO). Nach der Vorlage sollen Ihnen die Prüfungsschwerpunkte mitgeteilt werden (§ 197 Abs. 4 AO). Diese Mitteilung begrenzt den Prüfungsumfang allerdings nicht.
Der Ablauf folgt seit dem 10. September 2026 der neuen Außenprüfungsordnung (ApO, BStBl 2026 I S. 1061), die die Betriebsprüfungsordnung 2000 abgelöst hat:
3. Welcher Zeitraum wird geprüft?
Großbetriebe und Konzerne werden in der Regel lückenlos im Anschluss an die vorige Prüfung geprüft. Bei anderen Betrieben umfasst der Prüfungszeitraum regelmäßig bis zu drei Jahre; nach der neuen Außenprüfungsordnung kann er auch auf ein oder zwei Jahre beschränkt werden.
Eine Erweiterung über drei Jahre hinaus ist zulässig, wenn mit nicht unerheblichen Mehrsteuern zu rechnen ist oder der Verdacht einer Steuerstraftat besteht. Dann kann die Prüfung alle Jahre erfassen, die wegen der zehnjährigen Festsetzungsfrist bei Hinterziehung noch änderbar sind. Die Erweiterung erfolgt durch ergänzende Prüfungsanordnung und ist ihrerseits mit dem Einspruch angreifbar.
4. Wie können Sie sich gegen die Prüfungsanordnung wehren?
Gegen die Prüfungsanordnung ist binnen eines Monats Einspruch möglich (§ 347 AO). Typische Angriffspunkte sind ein falscher Adressat, ein unzulässig erweiterter Prüfungszeitraum oder eine fehlende Begründung in den Fällen des § 193 Abs. 2 AO. Der Einspruch hat keine aufschiebende Wirkung (§ 361 Abs. 1 AO). Wer eine Erweiterung angreifen will, sollte deshalb zugleich Aussetzung der Vollziehung beantragen, sonst liegen die Erkenntnisse bereits auf dem Tisch.
Vorsicht ist bei Verlegungsanträgen geboten. Ein Antrag auf Verschiebung des Prüfungsbeginns hemmt den Ablauf der Festsetzungsfrist (§ 171 Abs. 4 AO). Für Steuern, die nach dem 31. Dezember 2024 entstehen, endet diese Hemmung spätestens fünf Jahre nach Ablauf des Jahres, in dem die Prüfungsanordnung bekannt gegeben wurde (§ 171 Abs. 4 Satz 3 AO).
5. Wo findet die Prüfung statt?
Geprüft wird grundsätzlich in Ihren Geschäftsräumen. Fehlen geeignete Räume, kommt die Prüfung in Ihrer Wohnung oder an Amtsstelle in Betracht. Die Prüfung in der Kanzlei des Steuerberaters ist möglich, wenn gewichtige Gründe dafür sprechen. Die Bestimmung des Prüfungsorts ist ein eigener Verwaltungsakt, den Sie gesondert anfechten können (BFH, Beschluss vom 13. September 2017 – III B 109/16, BFH/NV 2018, 180).
6. Wie weit reicht Ihre Mitwirkungspflicht?
Während der Prüfung müssen Sie Auskünfte erteilen, Unterlagen vorlegen, einen geeigneten Arbeitsplatz bereitstellen und dem Prüfer Zugriff auf Ihre steuerrelevanten Daten gewähren (§ 200 AO, § 147 Abs. 6 AO). Der Prüfer muss den tatsächlichen Beginn der Prüfung mit Datum und Uhrzeit festhalten (§ 198 AO); dieser Zeitpunkt hemmt die Verjährung.
Die Mitwirkungspflicht hat Grenzen. Das Finanzamt darf nur auf Unterlagen zugreifen, die Sie aufzeichnen und aufbewahren müssen. Die pauschale Aufforderung an einen Einnahmen-Überschuss-Rechner, „alle Daten“ auf einem Datenträger zu übergeben, hat der BFH als rechtswidrig beanstandet (BFH, Urteil vom 7. Juni 2021 – VIII R 24/18, BStBl II 2023, 63).
Wer Unterlagen nicht vorlegt, riskiert empfindliche Sanktionen:
| Sanktion | Norm | Höhe |
| Verzögerungsgeld | § 146 Abs. 2c AO | 2.500 bis 250.000 Euro |
| Mitwirkungsverzögerungsgeld nach qualifiziertem Mitwirkungsverlangen | § 200a AO | 75 Euro je Tag, höchstens 150 Tage |
| Zuschlag zum Mitwirkungsverzögerungsgeld (ab 12 Mio. Euro Umsatz) | § 200a AO | bis zu 25.000 Euro je Tag, höchstens 150 Tage |
| Schätzung der Besteuerungsgrundlagen | § 162 AO | nach den Umständen |
Das qualifizierte Mitwirkungsverlangen darf frühestens sechs Monate nach Bekanntgabe der Prüfungsanordnung ergehen und muss binnen eines Monats erfüllt werden. Wer mit dem Finanzamt vorab Rahmenbedingungen der Mitwirkung vereinbart und sie einhält, muss in der Regel nicht mit einem solchen Verlangen rechnen (§ 199 Abs. 2 AO).
In der Praxis bewährt es sich, eine Auskunftsperson zu benennen und die übrigen Mitarbeiter vorab zu informieren. Der Prüfer darf sich erst an andere Mitarbeiter wenden, wenn die benannte Person nicht weiterhilft. Nach § 199 Abs. 2 AO sind Sie laufend über Feststellungen zu unterrichten; regelmäßige Zwischengespräche sollten Sie aktiv einfordern.
7. Wie endet die Außenprüfung?
Führt die Prüfung zu Änderungen, findet grundsätzlich eine Schlussbesprechung statt (§ 201 Abs. 1 AO). Dort werden strittige Sachverhalte und ihre rechtliche Beurteilung erörtert. Anschließend ergeht der Prüfungsbericht (§ 202 AO), zu dem Sie auf Antrag vor der Auswertung Stellung nehmen können. Inzwischen sind auch Teilprüfungsberichte und darauf gestützte Teilabschlussbescheide möglich (§ 180 Abs. 1a, § 202 Abs. 3 AO).
Der Prüfungsbericht selbst ist nicht anfechtbar. Angreifbar sind erst die Änderungsbescheide. Nach Abschluss ist der Vorbehalt der Nachprüfung aufzuheben (§ 164 Abs. 3 Satz 3 AO); die Bescheide genießen dann erhöhte Bestandskraft (§ 173 Abs. 2 AO). Diese Sperre gilt nicht bei Steuerhinterziehung oder leichtfertiger Steuerverkürzung.
Achten Sie auch auf die Folgejahre. Setzt ein bestandskräftiger Bescheid Prüfungsfeststellungen um, die auch nicht geprüfte Jahre betreffen, müssen Sie diese Erklärungen nach § 153 Abs. 4 AO selbst berichtigen.
8. Was bringen tatsächliche Verständigung und verbindliche Zusage?
In der Schlussbesprechung werden viele Prüfungen durch eine tatsächliche Verständigung beendet. Sie ist nur über schwer ermittelbare Tatsachen zulässig, nicht über Rechtsfragen, und bindet beide Seiten, wenn auf Seiten des Finanzamts ein zur Entscheidung befugter Amtsträger mitwirkt (vgl. BMF-Schreiben vom 30. Juli 2008, BStBl I 2008, 831).
Für die Zukunft hilft die verbindliche Zusage nach § 204 AO. Sie muss ausdrücklich beantragt werden und setzt voraus, dass die Kenntnis der künftigen steuerlichen Behandlung für Ihre Dispositionen bedeutsam ist. Äußerungen des Prüfers allein binden das Finanzamt nicht.
Vorsicht ist geboten, wenn in der Schlussbesprechung strafrechtliche Fragen mitschwingen. Das Finanzamt muss darauf hinweisen, wenn die straf- oder bußgeldrechtliche Würdigung einem besonderen Verfahren vorbehalten bleibt (§ 201 Abs. 2 AO). Zugeständnisse können dann später als Einräumung gewertet werden. Mehr dazu: Vom Prüfer zum Strafverfahren.
9. Häufige Fragen zur Außenprüfung
10. Prüfungsanordnung erhalten?
Lassen Sie die Anordnung prüfen, bevor die Einspruchsfrist abläuft und bevor der Prüfer kommt. Vereinbaren Sie eine vertrauliche Ersteinschätzung – je früher, desto mehr Handlungsspielraum bleibt.
Quellen: Außenprüfungsordnung (ApO) in Kraft seit 10. September 2026 – Kleeberg, Begrenzung der Ablaufhemmung auf fünf Jahre für Steuern ab 2025 – Haufe, Haufe Steuer Office, „Betriebsprüfung“ (Stand 11.04.2026, Literatur-Ordner)