- Warum gerade jetzt? Die Evaluierung der Forschungszulage
- Was ist die Forschungszulage und wie hoch ist sie?
- Wie läuft das Verfahren zur Forschungszulage ab?
- Was prüft die Betriebsprüfung bei der Forschungszulage?
- Warum ist die Rechtslage bei der Forschungszulage so unsicher?
- Wann drohen Rückforderung und Strafverfahren bei geschätzten Zahlen?
- Haftet der Förderberater oder Steuerberater für die Rückforderung?
- Was sollten Unternehmen jetzt tun?
- Häufige Fragen
- Ihre Forschungszulage wird geprüft?
1. Warum gerade jetzt? Die Evaluierung der Forschungszulage
Die Forschungszulage hat sich nach fünf Jahren etabliert, und genau das rückt sie in den Fokus der Betriebsprüfung. Die Bundesregierung hat den Evaluierungsbericht von KMU Forschung Austria, WIFO und ifo Institut (Endbericht vom Dezember 2025) im September 2026 dem Bundestag zugeleitet (BT-Drucksache 21/7999). Danach erhielten bis Ende August 2025 über 16.000 Unternehmen eine Bescheinigung; rund 86 Prozent der Antragsteller sind kleine und mittlere Unternehmen. Die Finanzverwaltung hatte bis dahin Forschungszulagen von rund 1,65 Milliarden Euro festgesetzt.
Die Bundesregierung bewertet das Instrument in ihrer Stellungnahme positiv: Geförderte Unternehmen haben ihre FuE-Ausgaben im Schnitt um 13,7 Prozent und ihr FuE-Personal um 11,4 Prozent gesteigert. Der Bericht enthält aber auch Befunde, die für die Prüfungspraxis wichtig sind. Rund zwei Drittel der Unternehmen setzen spezialisierte Förderberater ein, deren Honorare häufig zwischen 5 und 14 Prozent der beantragten Fördersumme liegen. Die Gutachter berichten zudem von einer „gestiegenen Prüfintensität“ und davon, dass Ablehnungen insbesondere in Bayern „vor allem auf problematische Praktiken einiger weniger Förderberater zurückzuführen“ seien.
Für die Forschungszulage mit Bezug zur Betriebsprüfung bedeutet das: Die ersten Förderjahre 2020 bis 2022 sind inzwischen festgesetzt und angerechnet. Sie liegen jetzt auf dem Tisch der Prüfer. In unserer Beratungspraxis häufen sich seit einigen Monaten die Anfragen von Unternehmen, bei denen die Forschungszulage Gegenstand einer Außenprüfung geworden ist.
2. Was ist die Forschungszulage und wie hoch ist sie?
Die Forschungszulage ist eine steuerliche Förderung von Forschung und Entwicklung, die unabhängig vom Gewinn gewährt wird. Anspruchsberechtigt sind unbeschränkt und beschränkt Steuerpflichtige mit Einkünften aus Land- und Forstwirtschaft, Gewerbebetrieb oder selbständiger Arbeit, soweit sie ein begünstigtes FuE-Vorhaben im Sinne des § 2 FZulG durchführen (§ 1 FZulG). Begünstigt sind Grundlagenforschung, industrielle Forschung und experimentelle Entwicklung.
Die Zulage beträgt 25 Prozent der förderfähigen Aufwendungen; kleine und mittlere Unternehmen erhalten seit dem Wachstumschancengesetz vom 27. März 2024 (BGBl. 2024 I Nr. 108) 35 Prozent. Förderfähig sind vor allem:
- Lohnaufwendungen für Arbeitnehmer, soweit sie im begünstigten FuE-Vorhaben tätig sind (§ 3 Abs. 1 und 2 FZulG),
- Eigenleistungen von Einzelunternehmern und Mitunternehmern mit einem Stundensatz von 100 Euro für Tätigkeiten ab dem 1. Januar 2026 (zuvor 70 Euro), höchstens 40 Stunden pro Woche,
- Auftragsforschung mit 70 Prozent des Entgelts, wenn der Auftragnehmer in der EU oder im EWR ansässig ist,
- Abschreibungen auf abnutzbare bewegliche Wirtschaftsgüter, die für das Vorhaben erforderlich sind,
- seit 2026 eine Gemeinkostenpauschale von 20 Prozent der übrigen förderfähigen Aufwendungen für Vorhaben, die nach dem 31. Dezember 2025 beginnen.
Die Bemessungsgrundlage ist auf 12 Millionen Euro je Wirtschaftsjahr begrenzt (Gesetz für ein steuerliches Investitionssofortprogramm vom 14. Juli 2025, BGBl. 2025 I Nr. 161). Ein KMU kann damit bis zu 4,2 Millionen Euro jährlich erhalten. Für frühere Zeiträume galten niedrigere Höchstbeträge.
3. Wie läuft das Verfahren zur Forschungszulage ab?
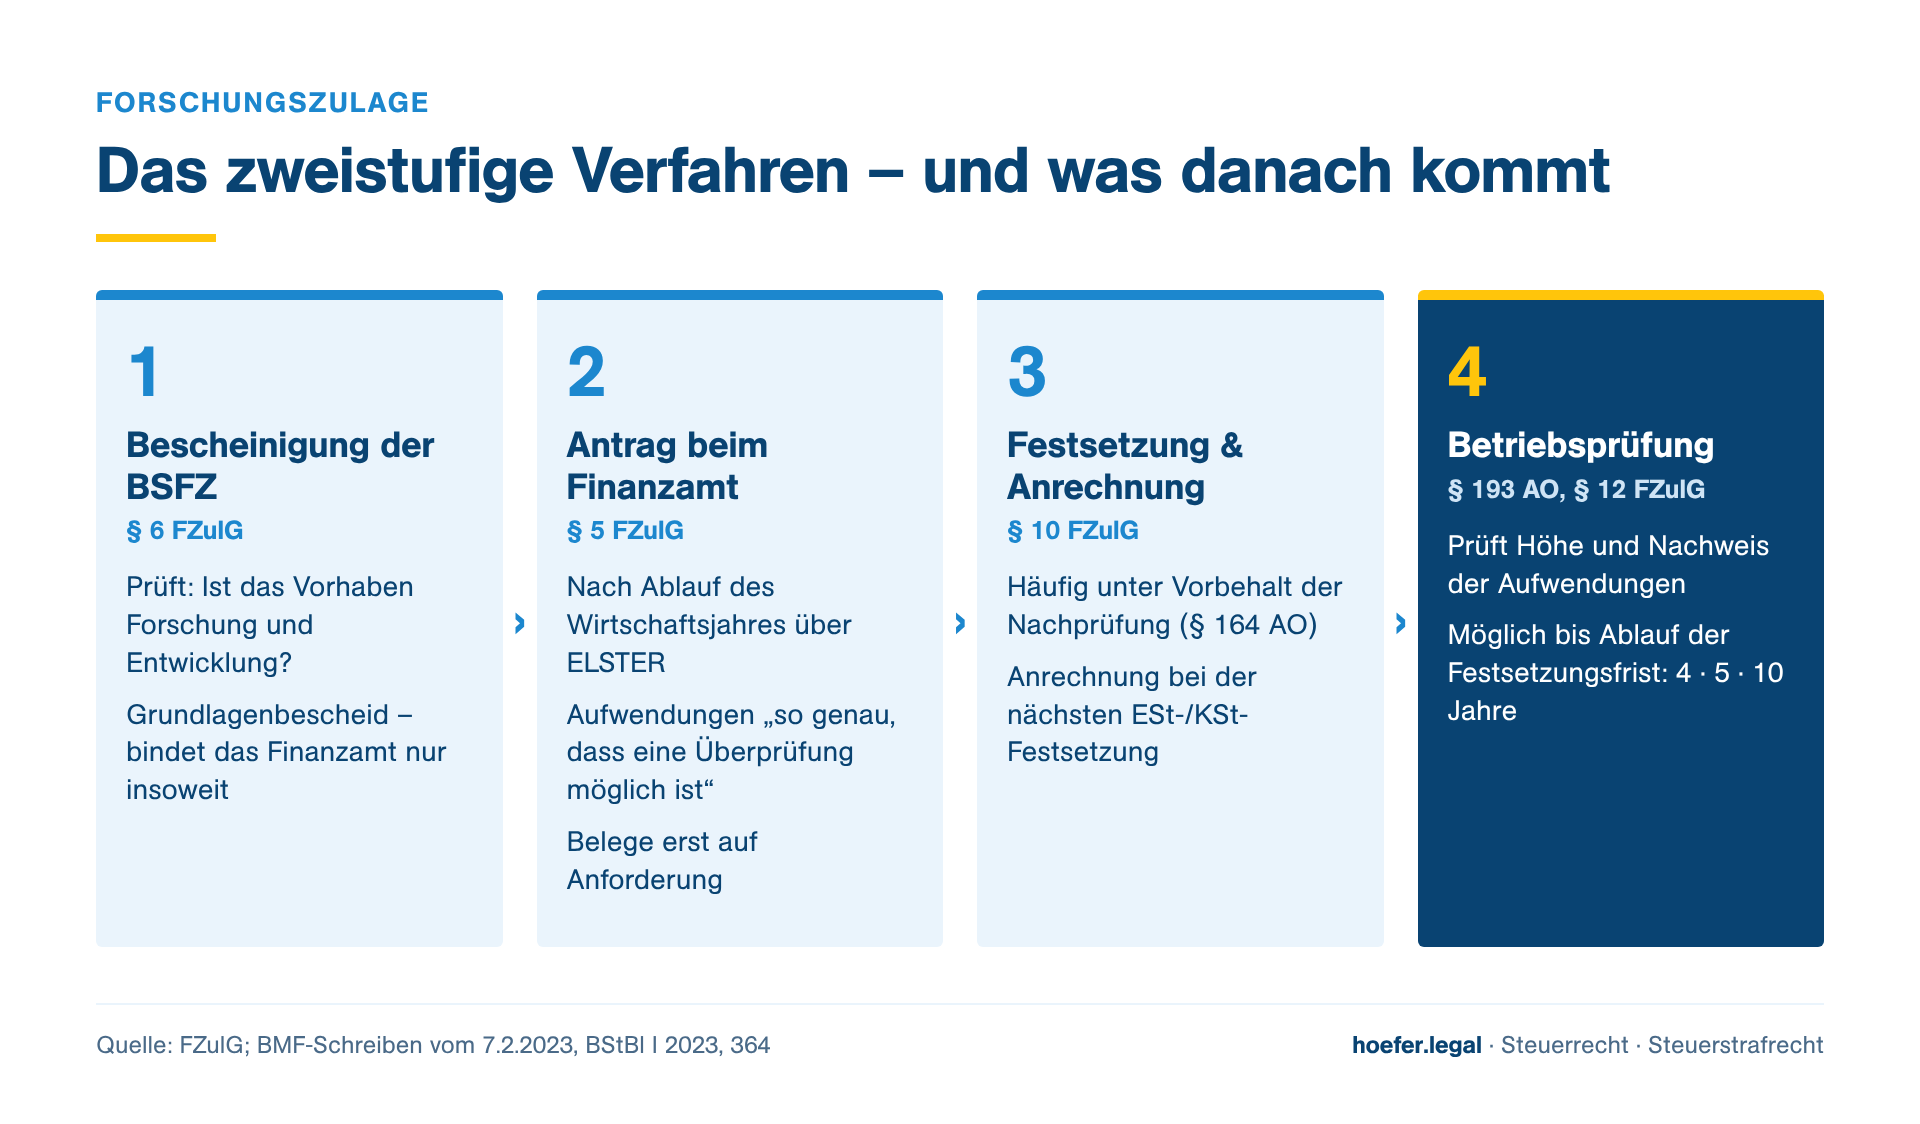
Die Forschungszulage wird in einem zweistufigen Verfahren gewährt (BMF, Schreiben vom 7. Februar 2023 – IV C 3 – S 2020/22/10007 :003, BStBl I 2023, 364, Rn. 199). Die beiden Stufen prüfen unterschiedliche Dinge, und genau hier liegt die Ursache vieler Missverständnisse.
3.1 Erste Stufe: Bescheinigung der BSFZ
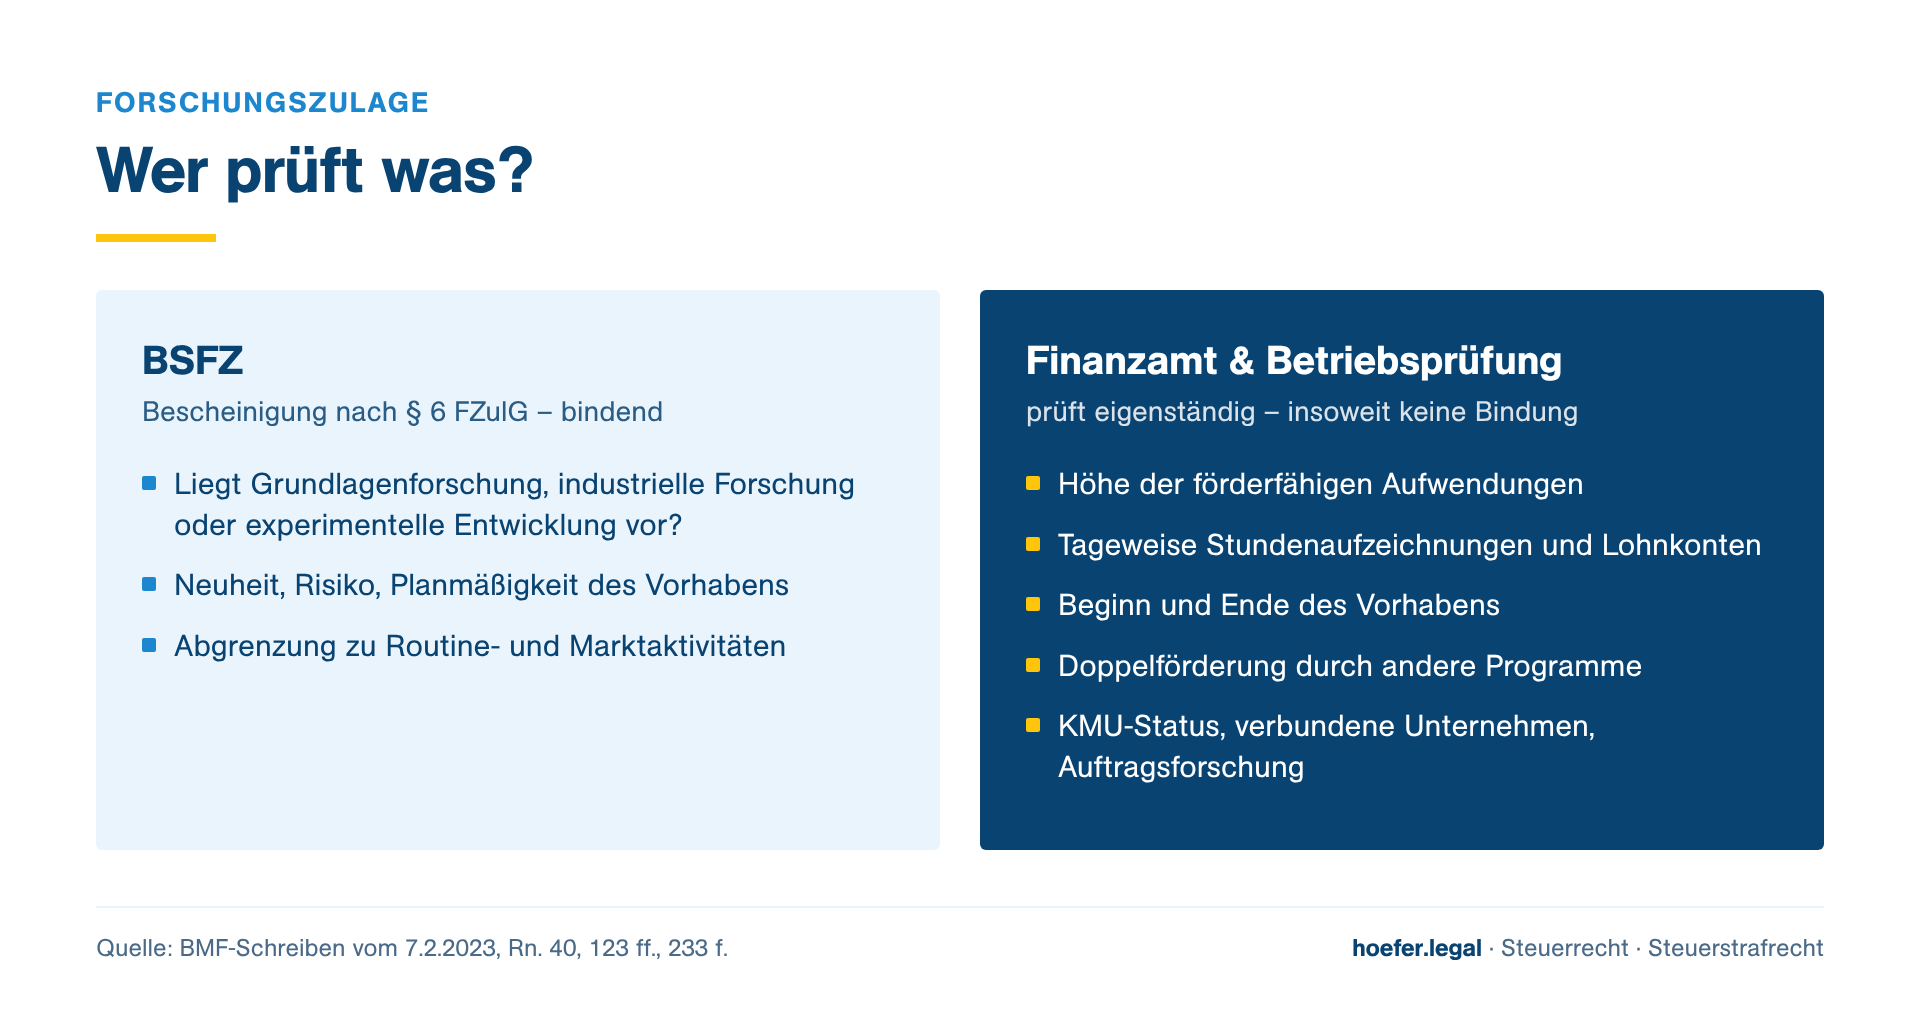
Die Bescheinigungsstelle Forschungszulage (BSFZ) prüft, ob das Vorhaben inhaltlich Forschung und Entwicklung ist. Ihre Bescheinigung nach § 6 FZulG ist Grundlagenbescheid und bindet das Finanzamt (§ 171 Abs. 10, § 175 Abs. 1 Satz 1 Nr. 1 AO). Die Bindung reicht aber nur so weit, wie die BSFZ das FuE-Vorhaben beurteilt hat. Keine Bindungswirkung hat die Bescheinigung für den Umfang der förderfähigen Aufwendungen, die Art der Durchführung sowie Beginn und Ende des Vorhabens (BMF-Schreiben vom 7. Februar 2023, Rn. 40, 233 f.). Den Antrag bei der BSFZ dürfen auch Förderberater als „Antragsbearbeiter“ vorbereiten; einreichen kann ihn nur das Unternehmen selbst (Rn. 229).
3.2 Zweite Stufe: Antrag beim Finanzamt
Nach Ablauf des Wirtschaftsjahres beantragt das Unternehmen die Zulage elektronisch über ELSTER beim zuständigen Finanzamt (§ 5 FZulG). Der Antrag muss die förderfähigen Aufwendungen „so genau angeben, dass eine Überprüfung möglich ist“; Belege werden zunächst nicht beigefügt, sondern erst auf Anforderung vorgelegt (Rn. 209, 215 f.). Der Antragsteller versichert zudem, dass sich der bescheinigte Sachverhalt nicht verändert hat (Rn. 211). Der Antrag kann bis zum Ablauf der vierjährigen Festsetzungsfrist gestellt werden (Rn. 221).
3.3 Festsetzung, Anrechnung und spätere Prüfung
Das Finanzamt setzt die Forschungszulage in einem Forschungszulagenbescheid fest. Ausgezahlt wird sie nicht unmittelbar: Sie wird bei der nächsten erstmaligen Festsetzung der Einkommen- oder Körperschaftsteuer angerechnet; ein Überschuss wird erstattet (§ 10 FZulG). Auf das Verfahren sind die Vorschriften der Abgabenordnung für Steuervergütungen entsprechend anzuwenden (§ 12 FZulG). Die Angaben können deshalb im Rahmen einer Außenprüfung nach § 193 AO überprüft werden, auch isoliert für die Forschungszulage (Rn. 244). Viele Bescheide ergehen unter dem Vorbehalt der Nachprüfung (§ 164 AO). Sie bleiben dann bis zum Ablauf der Festsetzungsfrist in vollem Umfang änderbar.
4. Was prüft die Betriebsprüfung bei der Forschungszulage?
Die Betriebsprüfung prüft vor allem die Höhe der förderfähigen Aufwendungen und deren Nachweis, nicht den Forschungscharakter. Das ist der Teil, den die BSFZ gerade nicht bindend entscheidet. Im Mittelpunkt stehen nach unserer Erfahrung:
- Stundenaufzeichnungen: Für jeden Arbeitstag, an dem ein Arbeitnehmer im Vorhaben tätig ist, sind Aufzeichnungen zu führen. Sie müssen das Vorhaben, das Wirtschaftsjahr, die Vorhabens-ID der BSFZ, den Namen des Arbeitnehmers und seine Tätigkeit ausweisen und bei manueller Führung monatlich vom Projektverantwortlichen gegengezeichnet werden (BMF-Schreiben vom 7. Februar 2023, Rn. 123 bis 125). Es gelten die GoBD (Rn. 127).
- Lohnkonten: Die Lohnkonten der beteiligten Arbeitnehmer sind vorzuhalten und müssen zu den angesetzten Lohnaufwendungen passen (Rn. 128).
- Projektstand: Für jedes Wirtschaftsjahr ist eine Kurzbeschreibung des Projektstands vorzuhalten (Rn. 218).
- Beginn und Ende des Vorhabens, insbesondere ob Aufwendungen vor dem Vorhabenbeginn oder nach Zielerreichung angesetzt wurden.
- Doppelförderung: Aufwendungen, die bereits in Programmen des Bundes oder der Länder gefördert werden, dürfen nicht zusätzlich angesetzt werden. Die Evaluation stellt ausdrücklich fest, dass die „tatsächliche Tiefenprüfung“ insoweit in der Betriebsprüfung vor Ort erfolgt.
- KMU-Status, verbundene Unternehmen und Auftragsforschung, weil sie über Fördersatz und Höchstbetrag entscheiden.
5. Warum ist die Rechtslage bei der Forschungszulage so unsicher?
Die Rechtslage ist unsicher, weil zur Forschungszulage kaum Rechtsprechung existiert. Nach der Evaluation lehnen die Finanzämter rund 2,8 Prozent der Anträge ab, und zum Berichtsstand waren lediglich fünf Fälle gerichtsanhängig. Beim Bundesfinanzhof ist, soweit ersichtlich, bislang eine Revision zur Forschungszulage anhängig. Sie betrifft die Frage, ob ein KMU für bereits unter Vorbehalt festgesetzte Jahre nachträglich den erhöhten Fördersatz von 35 Prozent beantragen kann (BFH – III R 24/25; Vorinstanz FG Baden-Württemberg, Urteil vom 14. März 2025 – 5 K 2302/24). Zu den Fragen, die in der Betriebsprüfung tatsächlich streitig werden, fehlt eine gefestigte Rechtsprechung. Das betrifft vor allem die Anforderungen an Stundennachweise, die Schätzung bei lückenhafter Dokumentation und die Abgrenzung förderfähiger von nur unterstützenden Tätigkeiten.
Grundlage der Prüfung ist deshalb in erster Linie das BMF-Schreiben vom 7. Februar 2023. Es bindet nur die Finanzverwaltung, nicht die Gerichte. Für Unternehmen ist das Chance und Risiko zugleich: Die Auffassung der Prüfer ist nicht das letzte Wort. Wer sich aber auf eine von der Verwaltungsauffassung abweichende Auslegung stützen will, muss den Streit unter Umständen bis zum Finanzgericht führen und trägt für die anspruchsbegründenden Tatsachen die Feststellungslast.
6. Wann drohen Rückforderung und Strafverfahren bei geschätzten Zahlen?
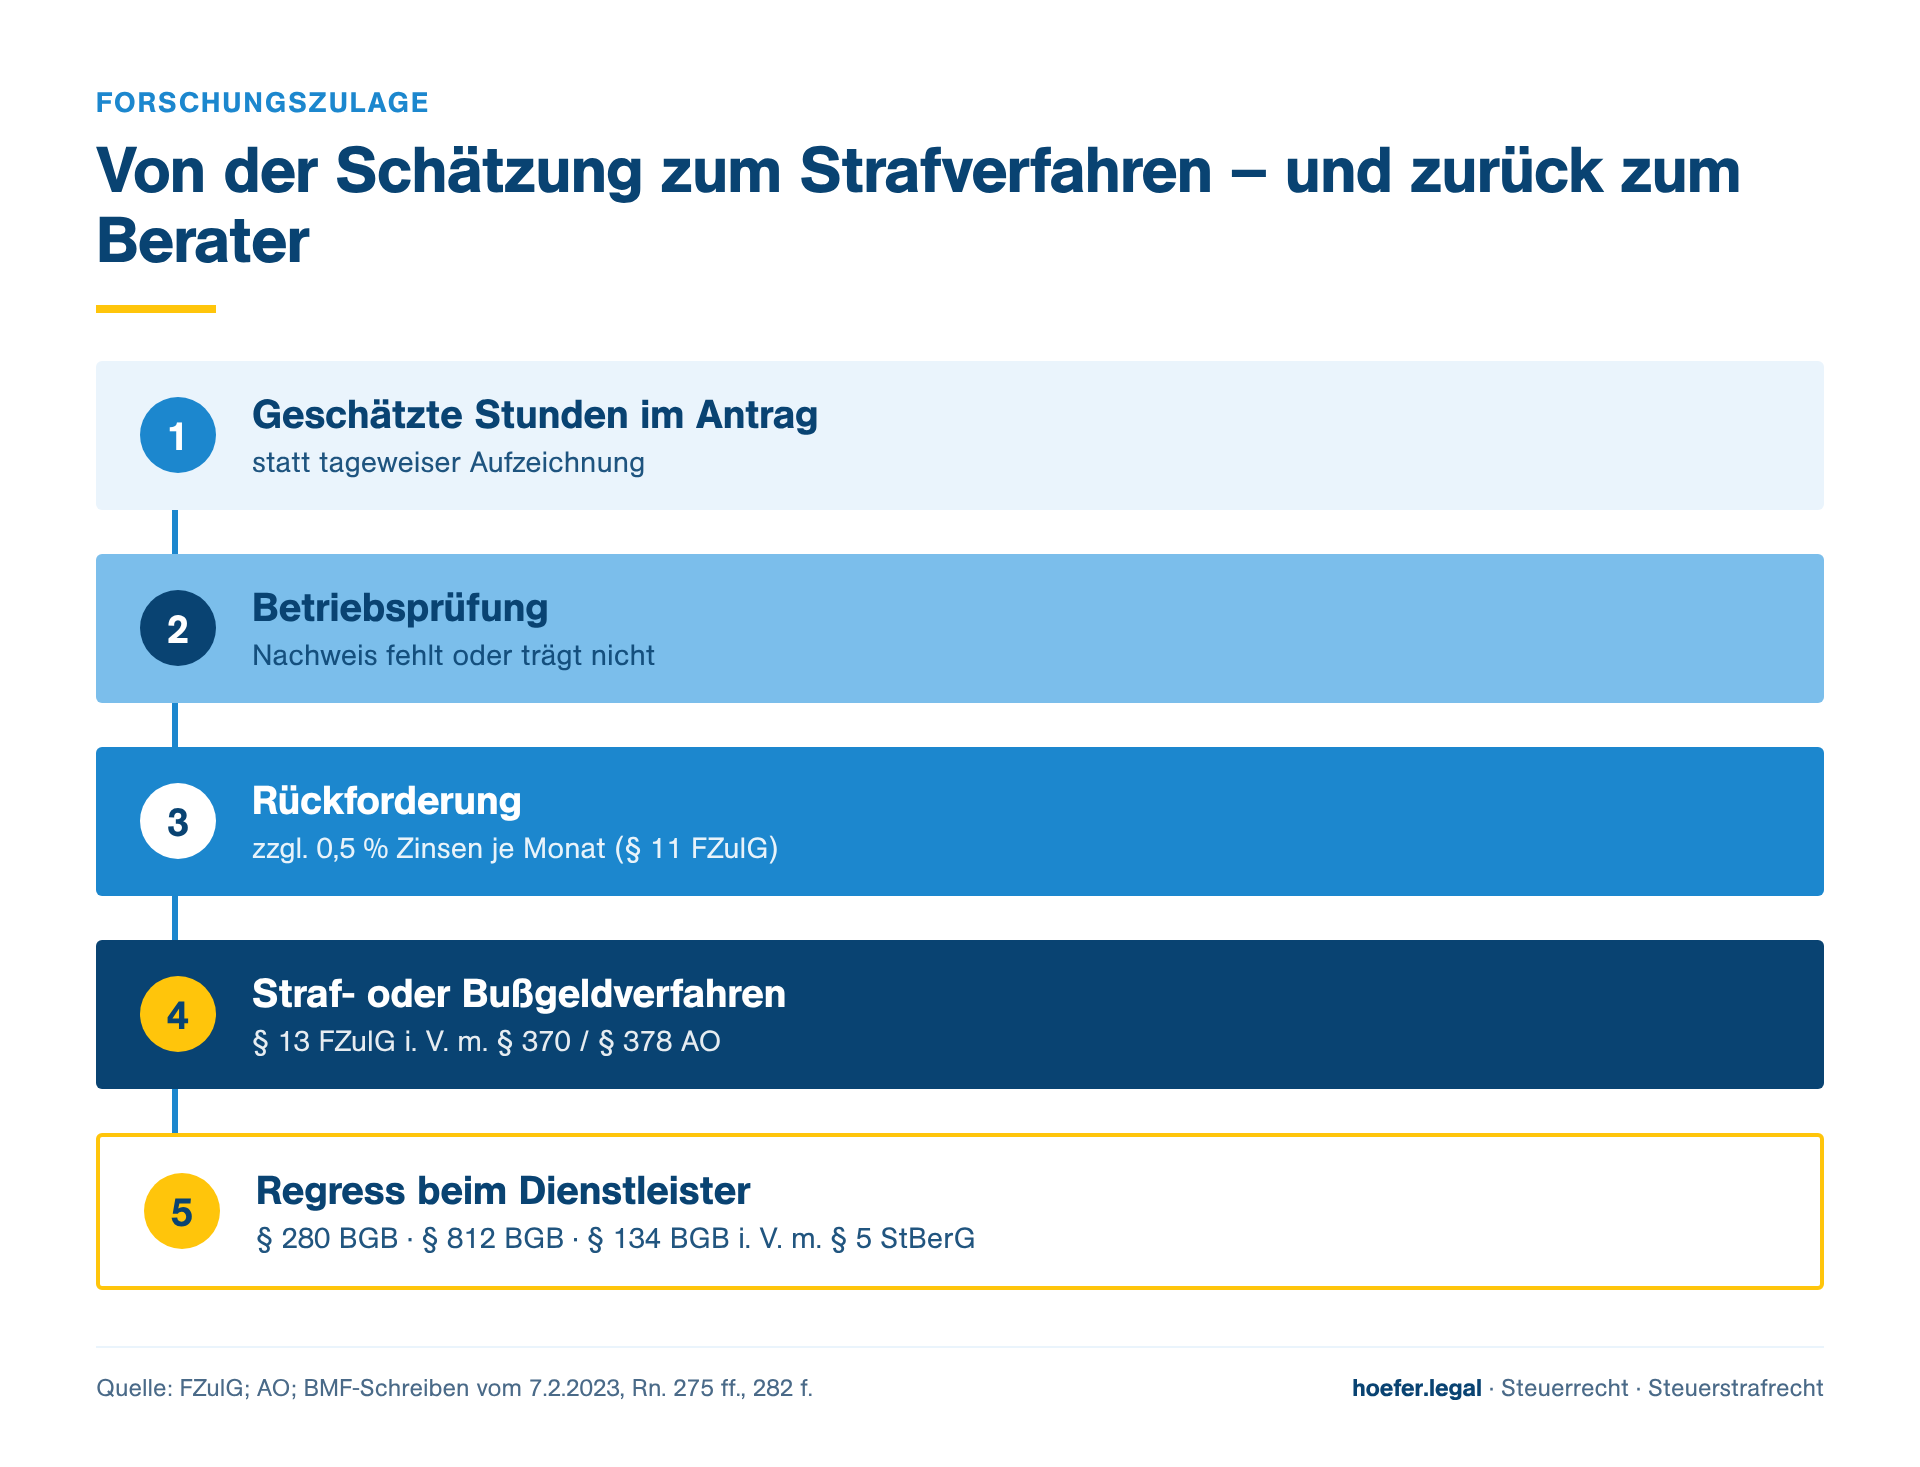
Rückforderung und Strafverfahren drohen, wenn der Antrag auf geschätzten statt auf aufgezeichneten Stunden beruht und die Schätzung als Tatsachenangabe erscheint. Das ist kein theoretisches Risiko. In mehreren Fällen aus unserer Praxis haben Dienstleister Anträge mit geschätzten Zahlen gestellt, ohne dass tageweise Aufzeichnungen existierten. Typisch sind pauschale Quoten für ganze Abteilungen („die Entwicklung arbeitet zu zwei Dritteln im Vorhaben“) oder Stunden, die aus Projektplänen hochgerechnet wurden. Besonders gefährlich wird es, wenn Stundenzettel erst für die Prüfung nachträglich erstellt und als zeitnahe Aufzeichnungen vorgelegt werden: Das verschärft das Risiko im Strafverfahren erheblich.
6.1 Steuerliche Folgen: Rückforderung mit Zinsen
Kann das Unternehmen die angesetzten Aufwendungen nicht nachweisen, ändert das Finanzamt den Forschungszulagenbescheid und korrigiert die Anrechnung bei der Einkommen- oder Körperschaftsteuer (§ 10 Abs. 3 FZulG). Der Rückforderungsanspruch ist nach § 11 FZulG i. V. m. § 238 Abs. 1 Satz 1 AO mit 0,5 Prozent pro vollem Monat zu verzinsen, beginnend mit der Bekanntgabe des Steuerbescheids, in dem die Zulage angerechnet wurde. Die Nachforderung ist innerhalb eines Monats fällig; danach entstehen Säumniszuschläge (BMF-Schreiben vom 7. Februar 2023, Rn. 275 bis 279). Bei Hinterziehung verlängert sich die Festsetzungsfrist auf zehn Jahre, bei leichtfertiger Verkürzung auf fünf Jahre (§ 169 Abs. 2 Satz 2 AO).
6.2 Strafrechtliche Folgen: Steuerhinterziehung, nicht Subventionsbetrug
Unrichtige Angaben zur Forschungszulage sind kein Subventionsbetrug nach § 264 StGB. § 13 Satz 1 FZulG verweist vielmehr auf die Vorschriften über die Steuerhinterziehung: Wer die Zulage durch vorsätzlich unrichtige Angaben erlangt, macht sich entsprechend § 370 Abs. 1 Nr. 1 AO strafbar; die zu Unrecht gewährte Zulage ist ein nicht gerechtfertigter Steuervorteil im Sinne des § 370 Abs. 4 Satz 2 AO. Leichtfertig unrichtige Angaben sind entsprechend § 378 AO mit Geldbuße bedroht (Rn. 282).
Vorsatz setzt nicht voraus, dass jemand bewusst „lügt“. Wer einen Antrag unterzeichnet und dabei die Versicherung abgibt, obwohl er weiß, dass die Stunden nur geschätzt sind, und eine Überhöhung billigend in Kauf nimmt, handelt mit bedingtem Vorsatz. Bei Zulagen im sechsstelligen Bereich ist schnell die Schwelle des besonders schweren Falls nach § 370 Abs. 3 Satz 2 Nr. 1 AO überschritten; die Rechtsprechung nimmt ein großes Ausmaß ab 50.000 Euro an (BGH, Urteil vom 2. Dezember 2008 – 1 StR 416/08, BGHSt 53, 71). Die Strafverfolgung verjährt in diesen Fällen erst nach 15 Jahren (§ 376 Abs. 1 AO).
Betroffen sind nicht nur Geschäftsführer. Steuerhinterziehung durch unrichtige Angaben ist ein Allgemeindelikt; Täter kann auch sein, wer nicht selbst Steuerpflichtiger ist (BGH, Urteil vom 9. April 2013 – 1 StR 586/12, BGHSt 58, 218). Das betrifft auch den Berater, der die Zahlen ermittelt und den Antrag übermittelt hat. Wer an einer Hinterziehung der Forschungszulage teilnimmt, haftet zudem nach § 71 AO für den zu Unrecht gewährten Vorteil und die Hinterziehungszinsen (Rn. 283).
6.3 Korrektur: Berichtigung und Selbstanzeige
Erkennt das Unternehmen nachträglich, dass seine Angaben unrichtig waren, muss es dies dem Finanzamt anzeigen (§ 153 AO i. V. m. § 12 FZulG; Rn. 213). Eine strafbefreiende Selbstanzeige ist über § 13 Satz 1 FZulG i. V. m. § 371 AO möglich. Sie ist aber gesperrt, sobald eine Prüfungsanordnung bekannt gegeben ist (§ 371 Abs. 2 Satz 1 Nr. 1 Buchst. a AO). Übersteigt der unberechtigte Vorteil 25.000 Euro je Tat, tritt keine Straffreiheit ein; über die Verweisung des § 13 Satz 2 FZulG auf die §§ 385 bis 408 AO kommt dann ein Absehen von Verfolgung gegen Zahlung eines Zuschlags nach § 398a AO in Betracht. Die Selbstanzeige muss deshalb vor der Ankündigung der Prüfung vorbereitet sein.
7. Haftet der Förderberater oder Steuerberater für die Rückforderung?
Der Dienstleister haftet, wenn er seine Pflichten verletzt hat und dadurch ein Schaden entstanden ist. Dabei ist zu unterscheiden, wer den Antrag beim Finanzamt gestellt hat.
7.1 Förderberater: Vertrag häufig nichtig
Der Antrag auf Forschungszulage beim Finanzamt und die zugehörige Beratung sind Hilfeleistung in Steuersachen nach § 2 StBerG. Förderberater sind dazu nicht befugt; die Ausnahme des § 4 Nr. 5 StBerG greift nicht (BMF-Schreiben vom 7. Februar 2023, Rn. 208). Ein Vertrag, mit dem sich eine nicht befugte Person zur Hilfeleistung in Steuersachen verpflichtet, ist nach § 134 BGB i. V. m. § 5 StBerG nichtig. Das gilt auch dann, wenn sie die Arbeiten durch einen Steuerberater als Erfüllungsgehilfen ausführen lässt (BGH, Urteil vom 21. März 1996 – IX ZR 240/95, BGHZ 132, 229; BGH, Urteil vom 20. März 2008 – IX ZR 238/06). Gerade dieses Modell, „Förderberatung mit Partner-Steuerberater“, ist am Markt verbreitet.
Für das Unternehmen kann die Nichtigkeit vorteilhaft sein. Ein bereits gezahltes, häufig erfolgsabhängiges Honorar kann nach § 812 Abs. 1 Satz 1 BGB zurückverlangt werden, soweit nicht im Einzelfall § 817 Satz 2 BGB entgegensteht. Daneben kommen Schadensersatzansprüche aus vorvertraglicher Pflichtverletzung (§ 311 Abs. 2, § 241 Abs. 2, § 280 Abs. 1 BGB) in Betracht; der BGH hat betont, dass der nicht befugte Berater auf die Grenzen seiner Befugnis hinweisen muss (BGH, Urteil vom 20. März 2008 – IX ZR 238/06).
7.2 Steuerberater: Haftung aus dem Mandatsvertrag
Hat ein Steuerberater den Antrag gestellt, haftet er nach § 280 Abs. 1 BGB, wenn er die Aufwendungen ungeprüft auf Schätzungen gestützt oder nicht auf die Dokumentationspflichten hingewiesen hat. Ein vereinbartes Erfolgshonorar ist für Steuerberater nur in den engen Grenzen des § 9a StBerG zulässig.
7.3 Welcher Schaden ist ersatzfähig?
Ersatzfähig ist nicht automatisch die zurückgezahlte Zulage. Bestand auf die Zulage nie ein Anspruch, hat das Unternehmen durch die Rückzahlung grundsätzlich nichts verloren. Anders liegt es, wenn ein Anspruch bei ordnungsgemäßer Dokumentation bestanden hätte und nur deshalb nicht nachgewiesen werden kann, weil der Berater nicht auf die Aufzeichnungspflichten hingewiesen hat. Regelmäßig ersatzfähig sind darüber hinaus:
- Zinsen nach § 11 FZulG und § 235 AO sowie Säumniszuschläge,
- Kosten der Rekonstruktion von Unterlagen, der Beratung in der Betriebsprüfung und im Einspruchsverfahren,
- Verteidigungskosten im Steuerstraf- oder Bußgeldverfahren,
- das auf eine unberechtigte Zulage gezahlte Erfolgshonorar.
Geldstrafen und Geldauflagen sind dagegen nur eingeschränkt oder gar nicht regressfähig. Ein Mitverschulden des Unternehmens (§ 254 BGB) wird der Berater regelmäßig einwenden, etwa weil die Geschäftsführung die Versicherung im Antrag unterzeichnet hat. Die Ansprüche verjähren in der Regel in drei Jahren ab dem Schluss des Jahres, in dem der Anspruch entstanden ist und das Unternehmen davon Kenntnis erlangt hat (§§ 195, 199 Abs. 1 BGB).
8. Was sollten Unternehmen jetzt tun?
Unternehmen, die eine Forschungszulage erhalten haben, sollten ihre Anträge prüfen, bevor die Betriebsprüfung es tut. Wir empfehlen folgende Schritte:
- Bestandsaufnahme: Welche Jahre wurden beantragt, wer hat die Zahlen ermittelt, und liegen tageweise Stundenaufzeichnungen und Projektstandsberichte vor?
- Risikobewertung: Beruhen die Ansätze auf Schätzungen, ist vor einer Prüfungsanordnung zu entscheiden, ob eine Berichtigung nach § 153 AO oder eine Selbstanzeige nach § 371 AO erforderlich ist. Diese Entscheidung sollte steuerlich und strafrechtlich zugleich getroffen werden.
- Prüfung begleiten: Auskünfte gegenüber dem Prüfer sollten über eine Person laufen. Ergibt sich ein strafrechtlicher Verdacht, muss der Prüfer die Prüfung insoweit unterbrechen und belehren (§ 10 Abs. 1 BpO, § 397 AO).
- Regress sichern: Verträge, Honorarrechnungen und die Kommunikation mit dem Dienstleister sollten gesichert werden. Die Verteidigung im Strafverfahren und der Regress müssen aufeinander abgestimmt sein, weil der Berater sich regelmäßig darauf berufen wird, die Zahlen vom Unternehmen erhalten zu haben.
- Künftige Anträge: Stunden werden ab sofort tageweise, vorhabenbezogen und GoBD-konform erfasst; das Muster-Stundenblatt des BMF kann dafür genutzt werden (Rn. 126).
9. Häufige Fragen
10. Ihre Forschungszulage wird geprüft?
Sie haben eine Forschungszulage erhalten und eine Betriebsprüfung steht bevor, oder Sie zweifeln, ob die Zahlen Ihres Dienstleisters belastbar sind? Vereinbaren Sie eine vertrauliche Ersteinschätzung. Wir verbinden Steuerrecht und Steuerstrafverteidigung und prüfen zugleich, ob der Schaden beim Berater geltend gemacht werden kann – je früher, desto mehr Handlungsspielraum bleibt.
Rechtsanwalt Johannes Höfer, Fachanwalt für Steuerrecht und Strafverteidiger, Münster – bundesweit tätig im Steuerrecht, Steuerstrafrecht und Wirtschaftsstrafrecht.
Quellen: Evaluation des Forschungszulagengesetzes im Zeitraum 2021 bis 2025, Endbericht, KMU Forschung Austria/WIFO/ifo, Dezember 2025; Stellungnahme der Bundesregierung, BT-Drucksache 21/7999; BMF-Schreiben vom 7. Februar 2023, BStBl I 2023, 364.